 KÖZLÖNYÉSZET · ELŐSZOBA · EKHO 2027
Ekho 2027: a sportolók 500 milliós kerete megszűnne
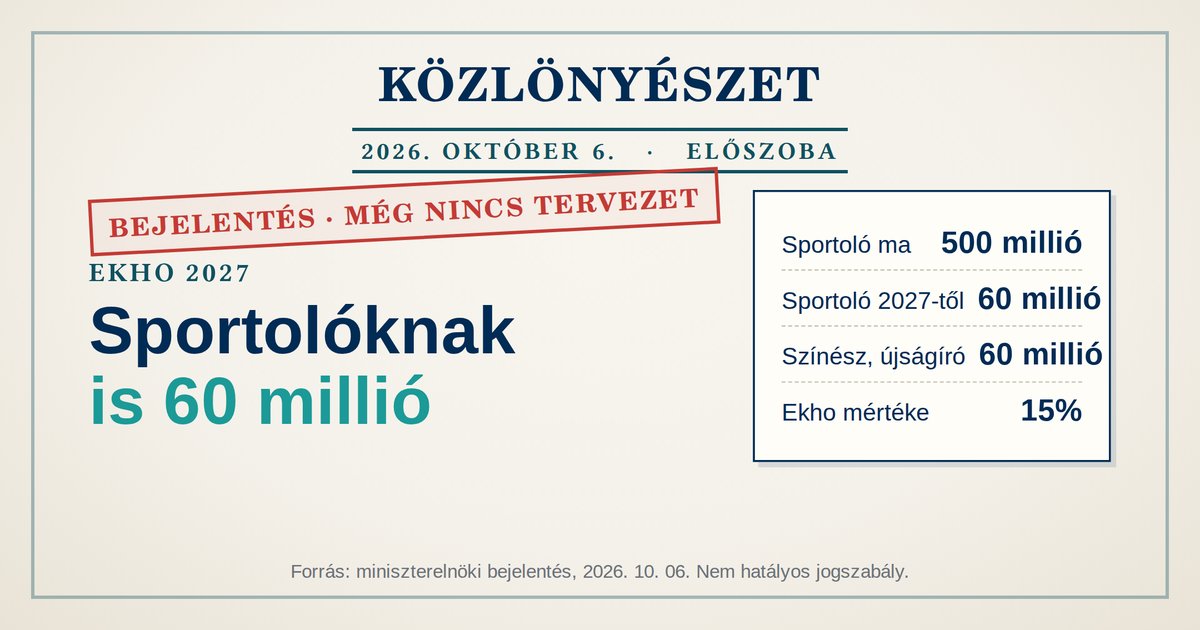
A miniszterelnök 2026. október 6-án bejelentette, hogy 2027-től a hivatásos sportolókra is az általános, évi 60 millió forintos ekho-értékhatár vonatkozna. Megnézzük, mi az ekho, kit érint a változás, kit nem, és mennyit jelent ez egy konkrét példán.
YouTube videó: https://youtube.com/shorts/Qe_Q3fgIb4A?feature=share
Fontos: ez még a tervnél is korábbi állapot
A kata és a vagyonadó tervezete már társadalmi egyeztetésen van. Az ekho módosításáról viszont 2026. október 6-án délután a Pénzügyminisztérium egyeztetésre bocsátott tervezetei között nem találtunk külön normaszöveget. Amit tudunk, az a miniszterelnöki bejelentés.
Valószínű, hogy ez a módosítás külön társadalmi egyeztetés nélkül, egy adótörvény-csomag részeként kerül az Országgyűlés elé. A pontos szöveget ezért talán csak a benyújtott törvényjavaslatból vagy a kihirdetett törvényből ismerjük meg. Ma a jelenleg hatályos ekho-szabályok érvényesek.
Miért az előszobából?
A Közlönyészetben a megjelent jogszabályokat dolgozzuk fel, mert ami nem jelent meg a hivatalos lapban, az nem köt. Az ekho változása még tervezetként sem jelent meg, csak bejelentés formájában. Ez tehát az előszoba előszobája. Azért írunk róla mégis, mert a sportszervezetek 2027-es szerződései most készülnek.
Mi az ekho?
Az egyszerűsített közteherviselési hozzájárulás (ekho) egy választható adózási mód bizonyos foglalkozásoknál, például újságíróknál, színészeknél, előadóművészeknél, sportolóknál és sportszakembereknél. A választásra jogosító foglalkozásokat a törvény FEOR-szám szerint sorolja fel.
A lényege, hogy a jogosult bevétel után a magánszemély egyetlen, 15 százalékos ekhót fizet, amely kiváltja a személyi jövedelemadót és a járulékokat. Ehhez az kell, hogy legalább az éves minimálbérnek megfelelő jövedelme az általános szabályok szerint adózzon. Ha ez kevesebb, az ekho-keret is arányosan kisebb.
|
Szempont |
Általános adózás (munkavállaló) |
Ekho |
|---|---|---|
|
A magánszemély terhe |
15% szja + 18,5% TB-járulék = 33,5% |
15% |
|
Éves bevételi keret |
nincs |
60 millió Ft, hivatásos sportolónál ma 500 millió Ft |
|
Feltétel |
nincs |
jogosító foglalkozás, és legalább minimálbérnyi általános adózású jövedelem |
Az ekho részletszabályait (nyugdíjasok alacsonyabb kulcsa, kifizetői oldal) itt nem bontjuk ki. A kifizetőt terhelő ekho 2022 szeptembere óta nem fizetendő; ennek 2026-os hatályát érdemes a NAV aktuális információs füzetével ellenőrizni.
Mi változna?
|
Szempont |
Ma |
2027-től a bejelentés szerint |
|---|---|---|
|
Újságíró, színész, művész, sportszakember |
60 millió Ft |
60 millió Ft, nincs változás |
|
Hivatásos sportoló |
500 millió Ft |
60 millió Ft |
A változás tehát egyetlen csoportot érint: azokat a hivatásos sportolókat, akiknek az ekhós bevétele évi 60 millió forint fölött van. Ez havonta 5 millió forint felett kezdődik, vagyis jellemzően az élvonalbeli, gyakran külföldi labdarúgókról és más csapatsportolókról van szó.
Kit nem érint?
Az újságírók, színészek, zenészek, képzőművészek és sportszakemberek ekhós szabályai a bejelentés szerint nem változnak. A 60 millió forint alatti bevételű sportolóknál sincs változás. Ha te ezek közé tartozol, most nincs teendőd.
Számítási példák
Az alábbi számítás szándékosan egyszerűsített: a minimálbérig kötelező általános adózást és a családi kedvezményeket nem vesszük figyelembe, és munkaviszonyt feltételezünk. A cél a nagyságrend megmutatása, nem a pontos bérszámfejtés.
1. példa: hivatásos labdarúgó, évi 240 millió forint
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Ma: ekho a teljes összegre |
240 000 000 × 15% |
36 000 000 Ft |
|
2027: ekho a keretig |
60 000 000 × 15% |
9 000 000 Ft |
|
2027: általános adózás a többire |
180 000 000 × 33,5% |
60 300 000 Ft |
|
2027: a sportoló terhe összesen |
9 000 000 + 60 300 000 |
69 300 000 Ft |
|
Különbség a sportoló oldalán |
69 300 000 − 36 000 000 |
33 300 000 Ft |
A munkáltató oldalán ehhez jön még a 13 százalékos szociális hozzájárulási adó a keret feletti 180 millió forint után, ami 23 400 000 forint. Ha a játékos nettó bérben állapodott meg a klubbal, a teljes többletteher a klubot terheli.
2. példa: színész, évi 30 millió forint ekhós bevétellel
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Ma |
30 000 000 × 15% |
4 500 000 Ft |
|
2027-ben a bejelentés szerint |
30 000 000 × 15% |
4 500 000 Ft |
|
Különbség |
0 Ft |
Könyvelőknek, akik sportszervezetet könyvelnek
- A 2027-re áthúzódó, nettó bérben rögzített játékosszerződéseknél a klub bérköltsége jelentősen nőhet. Ezt a költségvetésben érdemes előre jelezni.
- Ha a sportoló több jogcímen is ekhózik (például edzőként is), a keretek kezelése a végleges szövegtől függ.
- A sportszervezeteket finanszírozó támogatási rendszerek (például a látvány-csapatsport támogatás) szabályai külön kérdés, ezekről a bejelentés nem szólt.
Mit nem tudunk még?
- Melyik jogszabályba és milyen szöveggel kerül a módosítás.
- Lesz-e átmeneti szabály a már megkötött, 2027-re áthúzódó szerződésekre.
- Változik-e bármi a kifizetői oldalon vagy a sportolók egyéb kedvezményeinél.
Összefoglalás és teendők
A bejelentés szerint az ekho mindenki másnál változatlan marad, a hivatásos sportolók különleges, 500 millió forintos kerete viszont 2027-től megszűnne. Mivel ez még tervezetként sem jelent meg, most a hatás felmérése a feladat, nem a szerződések átírása.
☐ Nézd meg, van-e olyan ekhós ügyfeled vagy munkavállalód, akinek az ekhós bevétele évi 60 millió forint fölött van.
☐ Sportszervezetnél számold ki a 2027-es többletköltséget a nettó bérben megállapodott szerződéseknél.
☐ Kövesd az őszi adócsomag benyújtását, mert a módosítás valószínűleg abban jelenik meg először.
☐ Ha nem érint, és újságíró, színész vagy művész vagy: nincs teendőd.
Kapcsolódó jogszabályok
- Az egyszerűsített közteherviselési hozzájárulásról szóló 2005. évi CXX. törvény (Ekho tv.)
- Az egyes egyszerűsített közteherviselést lehetővé tévő rendelkezések alkalmazásáról szóló 297/2022. Korm. rendelet (kifizetői ekho), a hatálya ellenőrizendő
Az ekho módosítását tartalmazó tervezet még nem jelent meg, ezért módosító paragrafusra nem tudunk hivatkozni.