 KÖZLÖNYÉSZET · ELŐSZOBA · KATA 2027
Új kata 2027-től: a tervezet, mielőtt Közlöny lenne
A kormány 2026. október 6-án bejelentette, majd társadalmi egyeztetésre bocsátotta a kata új szabályait. Végigvesszük, mi szerepel a törvénytervezetben, kit érint, és konkrét példákon számoljuk ki, mennyi adót fizetnél, ha a javaslat ebben a formában válik törvénnyé.
Fontos: ez egyelőre csak terv, nem hatályos jogszabály
Amit ebben a cikkben olvasol, az a Pénzügyminisztérium által közzétett törvénytervezet tartalma. A társadalmi egyeztetés határideje 2026. október 14., utána a javaslat a kormány elé, majd az Országgyűlés elé kerül. A végleges szöveg eltérhet a mostanitól: változhatnak az összegek, a határok és a feltételek is.
Ma, 2026 októberében a jelenleg hatályos kata (2022. évi XIII. törvény) szabályai érvényesek. Senki ne módosítson a vállalkozásán, a szerződésein vagy a számlázásán a tervezet alapján, amíg a törvényt ki nem hirdetik.
Miért az előszobából?
A Közlönyészetben a megjelent jogszabályokat dolgozzuk fel, mert a szabály egyszerű: ami nem jelent meg a hivatalos lapban, az nem köt. Az új kata még nem jelent meg. Most mégis foglalkozunk vele, mert a tervezet szövege már nyilvános, és aki 2027-ben katázni szeretne, annak érdemes most elkezdeni számolni. Ez tehát az előszoba: megnézzük, mi van az ajtó mögött, mielőtt kinyílik. Amikor a törvény megjelenik a Közlönyben, visszatérünk rá, és megnézzük, mi maradt belőle.
A lényeg röviden
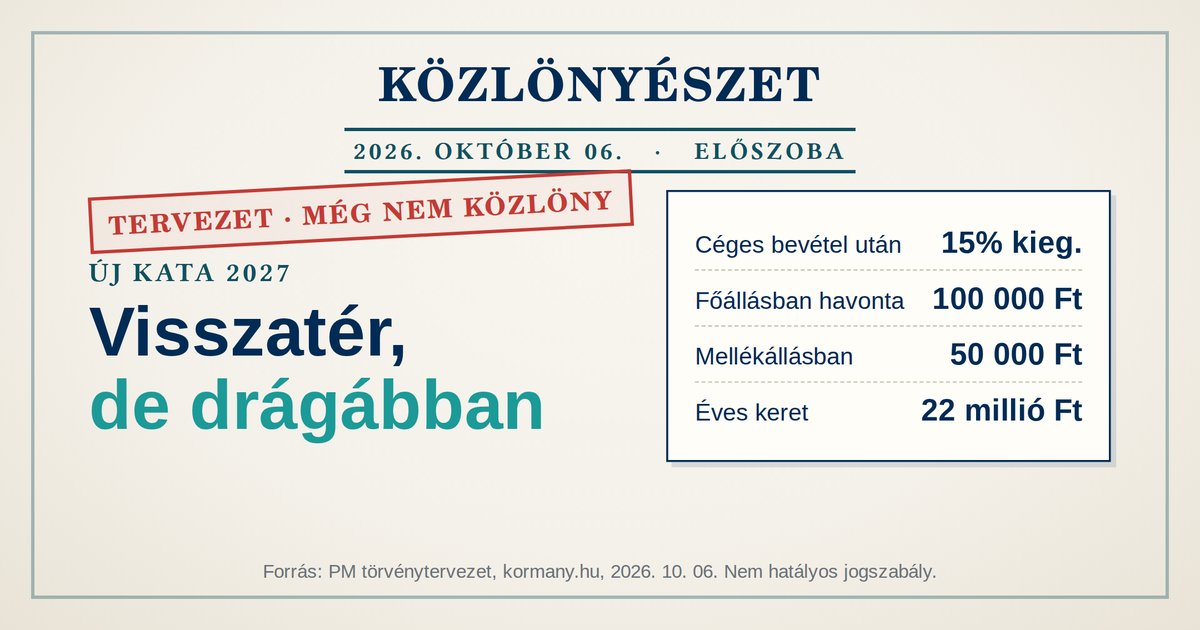
Három dolog változna alapjaiban: többen választhatnák a katát, újra lehetne cégeknek számlázni, és emelkedne a havi tételes adó. A kata tehát visszatér, csak közben drágább lett. Ahogy a legtöbb dolog, ami visszatér.
|
Szempont |
Jelenlegi kata (2026) |
Tervezet szerint 2027-től |
|---|---|---|
|
Ki választhatja? |
Főfoglalkozású egyéni vállalkozó |
Főfoglalkozású és nem főfoglalkozású egyéni vállalkozó is (pl. nyugdíjas, diák, munkaviszony mellett) |
|
Kinek számlázhat? |
Főszabály szerint csak magánszemélynek |
Magánszemélynek és kifizetőnek (cégnek, szervezetnek) is |
|
Havi tételes adó |
50 000 Ft |
100 000 Ft főfoglalkozásúként, 50 000 Ft nem főfoglalkozásúként |
|
Éves bevételi keret |
18 millió Ft |
22 millió Ft |
|
Keret feletti bevétel |
40% különadó |
40% különadó |
|
Cégektől kapott bevétel |
Nem jellemző, főszabály szerint nem lehet |
15% kiegészítő adó, amelybe az éves tételes adó beszámít |
|
TB ellátások alapja (főfoglalkozású) |
108 000 Ft/hó |
317 000 Ft/hó |
|
Nem főfoglalkozású biztosítása |
Nem választható |
Nem biztosított, ellátásra nem szerez jogot |
Forrás: a kisadózó egyéni vállalkozók tételes adójáról szóló törvény tervezete (kormany.hu, 2026. október 6.).
Ki számít főfoglalkozásúnak?
Ez a kérdés dönti el, hogy havi 100 ezer vagy 50 ezer forintot fizetsz. A tervezet fordítva fogalmaz: mindenki főfoglalkozású kisadózó, aki nem esik valamelyik kivétel alá. A gyakorlatban leggyakoribb kivételek, vagyis akik nem főfoglalkozásúak:
- aki legalább heti 36 órás munkaviszonyban áll (több munkaviszony óraszáma összeadódik),
- aki kiegészítő tevékenységet folytatónak minősül, ez tipikusan a saját jogú nyugdíjas,
- aki nappali rendszerű oktatásban tanul középiskolában, szakképző intézményben vagy felsőoktatásban,
- aki külföldön biztosított, vagy más vállalkozásban főállású társas vállalkozó.
A feltételnek a tárgyhó egészében kell teljesülnie, és a státuszváltozást 15 napon belül be kell jelenteni a NAV-nak. Ha tehát hónap közepén felmondasz a munkahelyeden, érdemes előre átgondolni, melyik hónaptól leszel főfoglalkozású.
Mire figyelj:
A nem főfoglalkozású kisadózó a kata jogán nem biztosított, táppénzre, nyugdíjra a katából nem szerez jogot. Ezt a biztosítást a munkaviszonya vagy a nyugdíjas státusza adja. Diákoknál ez külön átgondolást igényel.
A jelenlegi katások: maradás vagy váltás?
A régi kata nem szűnik meg egyik napról a másikra. A tervezet szerint a jelenlegi kata törvényt 2028. december 31-ig még alkalmazhatják, de csak azok, akik 2026. december 31-én már katások, és azóta nem szűnt meg az adóalanyiságuk. Új belépő ide már nem választhat.
|
Szempont |
Régi kata (átmenet) |
Új kata (főfoglalkozású) |
|---|---|---|
|
Havi tételes adó 2027-ben |
75 000 Ft |
100 000 Ft |
|
Havi tételes adó 2028-ban |
100 000 Ft |
minimálbérhez kötött (lásd lent) |
|
TB ellátási alap |
161 000 Ft (2027), 215 000 Ft (2028) |
317 000 Ft (2027), minimálbér (2028-tól) |
|
Számlázhat cégnek? |
Nem |
Igen, 15% kiegészítő adó mellett |
|
2029. január 1-jétől |
Automatikusan átkerül az új katába |
Marad |
A sajtóban szereplő „havi 75 ezer forint a csak magánszemélyeknek számlázóknak” tehát valójában ez az átmeneti, régi kata. Aki 2027-ben is csak magánszemélyeknek dolgozik, az olcsóbban marad itt, de alacsonyabb ellátási alappal. Aki cégnek is számlázna, annak az új katát kell választania.
Hogyan működik a 15%-os kiegészítő adó?
Ez a tervezet legfontosabb újítása, és erre épülnek a lenti példák is. A logika három lépés:
- Összeadod az évben kifizetőtől (cégtől, szervezettől) kapott bevételt.
- Ennek veszed a 15 százalékát.
- Levonod belőle az évben összesen fizetendő tételes adót. Ha pozitív szám marad, azt kiegészítő adóként fizeted meg, ha nulla vagy negatív, nincs további teendő.
A kiegészítő adót nem havonta, hanem évente egyszer, a tárgyévet követő február 25-ig kell bevallani és megfizetni. A magánszemélyektől kapott bevétel után kiegészítő adó nincs.
Ebből adódik, meddig nem kell semmit fizetned a tételes adón felül:
|
Kisadózó típusa |
Éves tételes adó (2027) |
Kifizetői bevétel, amíg nincs kiegészítő adó |
|---|---|---|
|
Főfoglalkozású |
12 × 100 000 = 1 200 000 Ft |
1 200 000 / 0,15 = 8 000 000 Ft |
|
Nem főfoglalkozású |
12 × 50 000 = 600 000 Ft |
600 000 / 0,15 = 4 000 000 Ft |
A határ teljes évre igaz. Ha csak az év egy részében vagy kisadózó, a beszámítható tételes adó is kevesebb, így a határ arányosan lejjebb kerül.
Számítási példák
Mind a négy példa a tervezet szövege alapján, 2027-es teljes évre számol. Az általános forgalmi adóval nem foglalkozunk, feltételezzük, hogy a vállalkozó alanyi adómentes vagy a bevétel nettó összeg.
1. példa: Anna, kozmetikus, csak magánszemélyeknek dolgozik
Anna főfoglalkozású egyéni vállalkozó, 2026 óta katás. Éves bevétele 12 millió forint, minden vendége magánszemély.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Új kata: tételes adó |
12 × 100 000 Ft |
1 200 000 Ft |
|
Új kata: kiegészítő adó |
nincs kifizetői bevétel |
0 Ft |
|
Új kata összesen |
1 200 000 / 12 000 000 |
1 200 000 Ft (10,0%) |
|
Régi kata (átmenet): tételes adó |
12 × 75 000 Ft |
900 000 Ft (7,5%) |
|
Különbség évente |
1 200 000 − 900 000 |
300 000 Ft |
Anna 2027-ben évi 300 ezer forintot spórolhat, ha a régi katában marad. Cserébe a táppénze, anyasági ellátása és nyugdíja havi 161 ezer forintos alapon számolódik, nem 317 ezer forinton. Ha gyermeket tervez, vagy közel van a nyugdíjhoz, ez a különbség többet érhet a 300 ezer forintnál.
2. példa: Bence, grafikus, vegyes ügyfélkör
Bence főfoglalkozású, éves bevétele 14 millió forint. Ebből 4 millió forint magánszemélyektől, 10 millió forint négy különböző cégtől érkezik, egyik cég sem hozza a bevétel felét.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Tételes adó |
12 × 100 000 Ft |
1 200 000 Ft |
|
Kifizetői bevétel 15%-a |
10 000 000 × 0,15 |
1 500 000 Ft |
|
Kiegészítő adó |
1 500 000 − 1 200 000 |
300 000 Ft |
|
Különadó |
a bevétel a 22 milliós keret alatt van |
0 Ft |
|
Összes adó |
1 500 000 / 14 000 000 |
1 500 000 Ft (10,7%) |
A 300 ezer forintos kiegészítő adót 2028. február 25-ig kell megfizetni. Tipp: havonta tegyél félre 25 ezer forintot, hogy februárban ne érjen meglepetés.
3. példa: Csaba, szoftverfejlesztő, a keret felett
Csaba főfoglalkozású, éves bevétele 25 millió forint, teljes egészében három cégtől, egyik sem éri el a bevétel 50 százalékát.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Tételes adó |
12 × 100 000 Ft |
1 200 000 Ft |
|
Különadó a keret felett |
(25 000 000 − 22 000 000) × 0,40 |
1 200 000 Ft |
|
Kifizetői bevétel 15%-a (kereten belül) |
22 000 000 × 0,15 |
3 300 000 Ft |
|
Kiegészítő adó |
3 300 000 − 1 200 000 |
2 100 000 Ft |
|
Összes adó |
4 500 000 / 25 000 000 |
4 500 000 Ft (18,0%) |
A tervezet szerint a keretet meghaladó rész után kiegészítő adót nem kell fizetni, ott a 40%-os különadó érvényes. Ennél a bevételi szintnél már mindenképp érdemes összevetni az eredményt az átalányadóval és a társas vállalkozással is.
4. példa: Dóra, nyugdíjas mérnök, mellékállásban
Dóra saját jogú nyugdíjas, ezért nem főfoglalkozású kisadózó. Éves bevétele 6 millió forint, ebből 4 millió forint több cégtől, 2 millió forint magánszemélyektől.
|
Tétel |
Számítás |
Összeg |
|---|---|---|
|
Tételes adó |
12 × 50 000 Ft |
600 000 Ft |
|
Kifizetői bevétel 15%-a |
4 000 000 × 0,15 |
600 000 Ft |
|
Kiegészítő adó |
600 000 − 600 000 |
0 Ft |
|
Összes adó |
600 000 / 6 000 000 |
600 000 Ft (10,0%) |
Ha Dóra 5 millió forintot számlázna cégeknek, a kiegészítő adó 5 000 000 × 0,15 − 600 000 = 150 000 Ft lenne, az összes adója pedig 750 000 Ft.
Emlékeztető a számításokhoz
A példák a tervezet szövegét követik. Ha a végleges törvényben változik a tételes adó, a 15%-os kulcs vagy a 22 milliós keret, minden szám újraszámolandó. A vegyes (magánszemélyi és céges) bevételű esetben, ha az összes bevétel a keret fölé megy, a tervezetből nem egyértelmű, hogy a kereten felüli rész melyik bevételtípusból „fogy”. Ezt a végleges szöveg és a NAV gyakorlata fogja tisztázni.
Mit lát ebből a vendég?
Vegyünk egy fodrászt, aki 2026 óta katás, évi 12 millió forint forgalommal, csak magánszemély vendégekkel. Ha a régi katában marad, 2027-ben havi 50 helyett 75 ezer forintot fizet. Ez havi 25 ezer, évi 300 ezer forint plusz, a bevétele 2,5 százaléka.
Hogy ebből mennyi jelenik meg a hajvágás árában, azt nem a törvény dönti el. Az adó a padló, az ár a vállalkozó döntése. Ha valaki a teljes többletet áthárítaná, egy 10 ezer forintos szolgáltatás nagyjából 10 250 forintba kerülne.
Mire figyelj: a tervezet szigorító szabályai
A kata nem lehet a munkaviszony kiváltásának eszköze, ezt a tervezet több szabállyal is biztosítja. Az adóalanyiság megszűnik, ha:
- a kisadózó a munkáltatójától, vagy a munkaviszony megszűnése után 24 hónapon belül a volt munkáltatójától (illetve annak jogutódjától, kapcsolt vállalkozásától) szerez kifizetői bevételt, ilyenkor már a bevétel megszerzését megelőző nappal;
- az évben egyetlen megrendelőtől (és annak kapcsolt vállalkozásaitól) származó bevétel eléri az összes bevétel 50 százalékát, ilyenkor az adóév utolsó napjával, és ezt január 15-ig be kell jelenteni;
- a NAV számla- vagy nyugtaadás elmulasztása, be nem jelentett foglalkoztatás vagy igazolatlan eredetű áru miatt bírságot szab ki;
- a végrehajtható adótartozás az év utolsó napján meghaladja a 100 ezer forintot;
- a vállalkozó saját vagy bérelt ingatlan bérbeadásából (TEÁOR 68.20) szerez bevételt, ez a tevékenység eleve kizárja a katát.
Megszűnés után az adott évre és az azt követő 12 hónapra nem lehet újra katát választani.
Figyelem:
Az 50 százalékos szabály a legnagyobb csapda. Aki egyetlen nagy megrendelőnek dolgozik, például egy cégnek fejleszt vagy egy ügynökségnek tervez, az év végén elveszítheti a kata jogát. Ha a bevételed nagy része egy helyről jön, az új kata valószínűleg nem neked szól.
2028-tól a minimálbérhez kötve
2028-tól a tételes adó nem fix összeg lesz, hanem a tárgyévet megelőző év első napján érvényes minimálbérhez igazodik:
- főfoglalkozású kisadózónál a minimálbér szociális hozzájárulási adóval és TB-járulékkal számított hányada (a jelenlegi kulcsokkal 13% + 18,5% = 31,5%), ezer forintra kerekítve;
- nem főfoglalkozású kisadózónál a minimálbér személyi jövedelemadó-kulcs szerinti része (15%), ezer forintra kerekítve.
Szemléltetésként, a 2026-os 322 800 forintos minimálbérrel számolva ez kb. 102 ezer, illetve 48 ezer forint lenne havonta. A 2028-as összeget valójában a 2027. január 1-jén érvényes minimálbér határozza meg, ami még nem ismert. A NAV a tárgyév január 12-ig közzéteszi az aktuális összeget.
Mit nem tudunk még, és mit érdemes észben tartani?
- Hogy a társadalmi egyeztetés után milyen szöveggel kerül a javaslat az Országgyűlés elé, és mikor fogadják el.
- Hogyan értelmezi majd a NAV a vegyes bevételű, keret feletti eseteket.
- Mennyi lesz a 2027-es minimálbér, amelyből a 2028-as tételes adó számolódik.
- Az új kata az áfa szempontjából nem jelent alanyi mentességet, az áfakötelezettséget továbbra is külön kell vizsgálni.
Összefoglalás és teendők
A tervezet szélesebb körben nyitná meg a katát, és újra lehetővé tenné a cégeknek számlázást, de magasabb tételes adóval és új, 15%-os kiegészítő adóval. A jelenlegi katásoknak 2028 végéig választási lehetőségük van. Mivel ez még csak terv, most a felkészülés ideje van, nem a döntésé.
☐ Nézd meg, a bevételedből mennyi jön magánszemélytől és mennyi cégtől.
☐ Ellenőrizd, van-e olyan megrendelőd, akitől a bevételed fele származik.
☐ Döntsd el, főfoglalkozású vagy nem főfoglalkozású kisadózó lennél-e.
☐ Ha most katás vagy: mérlegeld a 75 ezer forintos régi kata és az új kata közötti különbséget, a TB ellátási alapot is beleértve.
☐ Számold ki a saját adódat a fenti példák alapján, és vesd össze az átalányadóval.
☐ Ha véleményed van a tervezetről, 2026. október 14-ig elküldheted a társadalmi egyeztetés keretében.
☐ Kövesd a törvény kihirdetését, és csak a végleges szöveg alapján dönts. Az új kata bejelentése a tervezet szerint 2026. december 1-jétől lenne lehetséges.
Kapcsolódó jogszabályok
- A kisadózó egyéni vállalkozók tételes adójáról szóló 2026. évi … törvény tervezete: 2. § 2. pont (főfoglalkozású kisadózó), 5. § (megszűnés), 7. § (tételes adó, keret, különadó), 8. § (kiegészítő adó), 10. § (TB ellátások), 16. és 17. § (átmenet)
- A kisadózó vállalkozók tételes adójáról szóló 2022. évi XIII. törvény (jelenleg hatályos kata), a tervezet 29. és 30. §-a szerinti módosításokkal
- Az adózás rendjéről szóló 2017. évi CL. törvény 7. § 31. pont (kifizető fogalma)
A tervezet paragrafusszámai a végleges törvényben változhatnak.
Források
- Társadalmi egyeztetés a kisadózó egyéni vállalkozók tételes adójáról szóló törvényjavaslatról (kormany.hu)
- Magyar Péter bejelentette a vagyonadó és a kata részleteit (Telex, 2026. október 6.)
- Elindult a társadalmi egyeztetés a kata új szabályairól (Infostart, 2026. október 6.)
- Nemzeti Jogszabálytár: a hatályos kata törvény