 KÖLTSÉGVETÉS 2027 · TÖRVÉNYJAVASLATOK · ÖSSZEHASONLÍTÓ ELEMZÉS
Bejelentés, tervezet, törvényjavaslat: mi változott útközben?
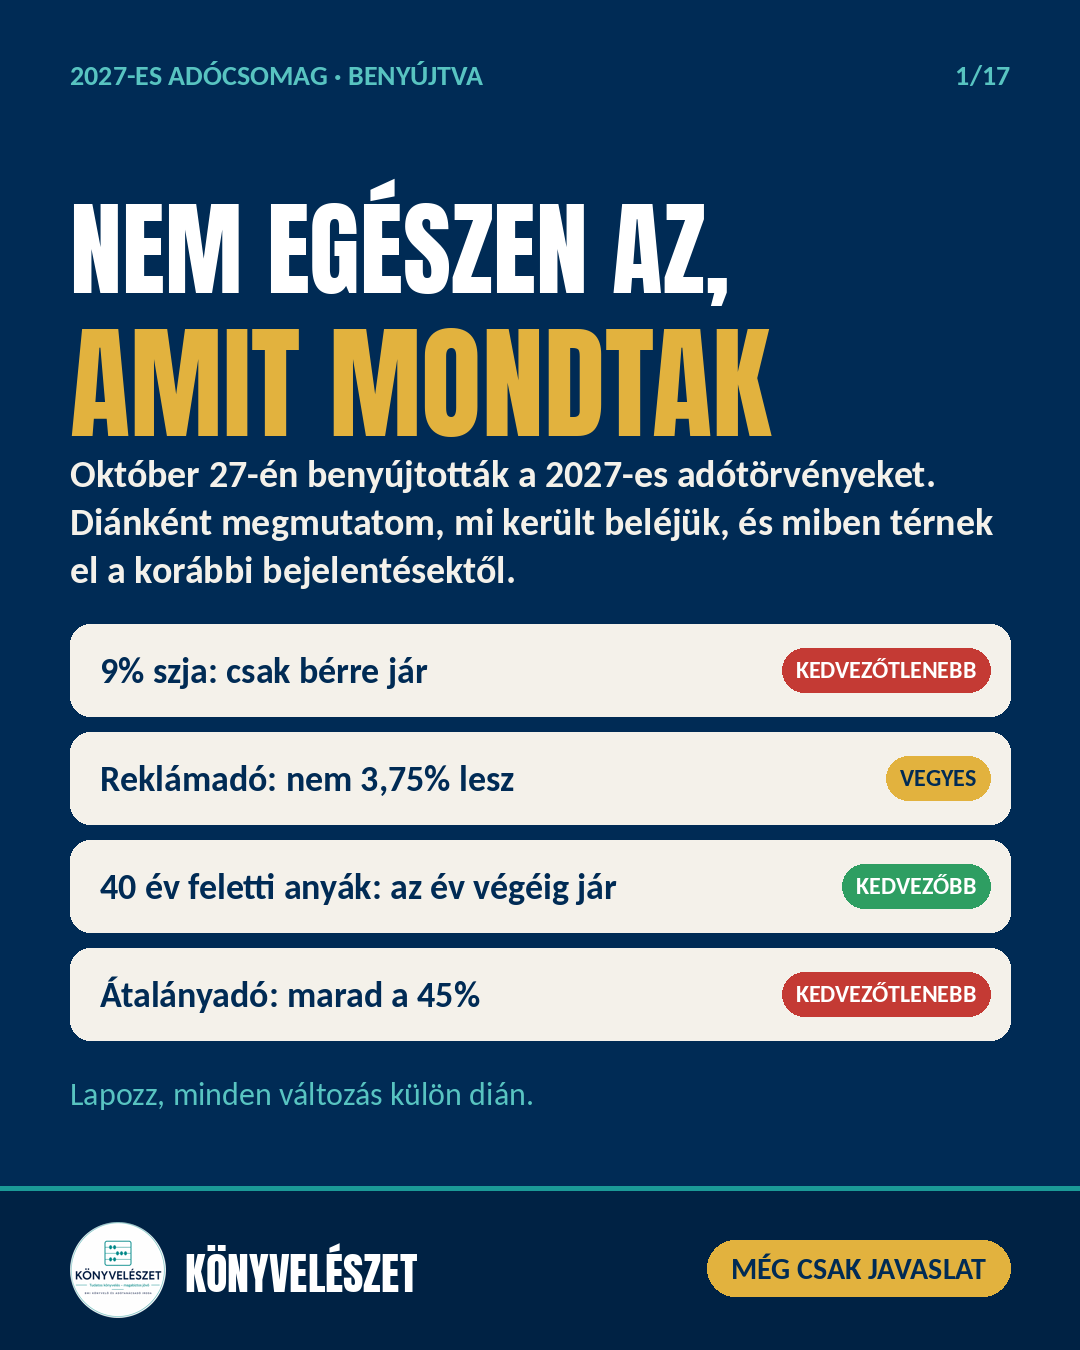
A kormány 2026. október 27-én este benyújtotta a 2027-es adócsomag törvényjavaslatait. Összevetettem őket azzal, amit október 6-án társadalmi egyeztetésre bocsátottak, amit október 19-én a parlamentben és október 20-án a kormányinfón elmondtak.
Fontos: a benyújtott javaslat sem végleges
A törvényjavaslatok most kerültek az Országgyűlés elé. A bizottsági viták és a módosító indítványok során még változhatnak. Jogszabály csak a Magyar Közlönyben kihirdetett szöveg lesz.
Az elemzés a T/927, T/928, T/929, T/930, T/931, T/932 és T/938 számú javaslatok szövegén és indokolásán alapul. A társadalmi egyeztetésre bocsátott tervezeteket nem a teljes szövegük, hanem a sajtóbeszámolók alapján hasonlítottam össze, ezt ahol számít, jelzem.
A lényeg röviden
- Az szja-csökkentés nem 680 000 forintos határral került a javaslatba. A törvényszöveg adójóváírást vezet be, amely a minimálbér kétszeresénél fogy el. A 680 000 forint csak akkor jön ki, ha a 2027-es minimálbér 340 000 forint lesz.
- A 9%-os szja a javaslat szerint csak bérre jár. Az adójóváírás feltétele az Szja tv. szerinti bér, a vállalkozói kivét és az átalányadós jövedelem nem számít bele. A szóbeli „mindenkinek 680 ezer alatt” ennél szélesebbnek hangzott. Ráadásul a jövedelemhatárt is csak a bérre vizsgálják.
- A reklámadó nem 3,75%-os lesz. A javaslat 0, 2,5, 4,5 és 7,5%-os sávokat vezet be, 500 millió forintig mentességgel.
- A 40 év feletti kétgyermekes anyák mentessége a 40. születésnap évének végéig jár. Ez az október 20-i szóbeli nyilatkozatnál pontosabb, és enyhébb is: nem a születésnapon szűnik meg.
- Bekerült egy fontos, szóban nem hangsúlyozott elem: nem emelkedik 50%-ra az átalányadózók általános költséghányada 2027-től, marad a 45%.
- A társadalmi egyeztetés hatása kimutatható, de kicsi. A vagyonadónál és a katánál technikai könnyítések és pontosítások kerültek be, a szakmai szervezetek fő kérései (vállalkozói vagyon mentessége, a kata kiegészítő adójához kötött magasabb ellátási alap, szociális kata) nem.
Összehasonlító táblázat
|
Téma |
Korábban (szóban vagy tervezetben) |
Benyújtott javaslat |
Értékelés |
|---|---|---|---|
|
Szja 9% a minimálbérig |
15 helyett 9% a minimálbérig, 680 ezer forint alatt mindenkinek csökken (okt. 19.) |
Adójóváírás: a bér 6%-a, a minimálbér felett a többlet 6%-ával csökken, a minimálbér kétszeresénél nulla (T/929 2. §) |
Eltérés a kommunikációban |
|
Ki kapja? |
„Mindenkinek” 680 ezer alatt |
Akit az Szja tv. 3. § 21. pontja szerinti bér illet meg; vállalkozói kivét és átalányjövedelem után nem jár |
Szűkebb kör |
|
Anyák 1 milliós plafonja |
Havi bruttó 1 millió forint felett adót kell fizetni |
A kedvezmény legfeljebb 1 millió forint havi jövedelem adójáig jár; a 42. § (1) megfogalmazása félreérthető |
Egyezik, pontosítandó |
|
Kétgyermekes anyák 40 felett |
„40 év felett senkinek” (okt. 20.) |
A 40. életév betöltésének évében még jár, az év utolsó jogosultsági hónapjáig (T/929 5. §, 40. § (4)) |
Pontosítás, kis engedmény |
|
Reklámadó |
0%-ról 3,75%-ra (okt. 19.) |
Sávos: 500 millióig 0%, 10 milliárdig 2,5%, 40 milliárdig 4,5%, felette 7,5%; megrendelőnél 5% helyett 2,5% (T/927 48. §) |
Eltérés |
|
Cégautóadó |
Az első, nem nagy teljesítményű autónál marad a gépjárműadó levonása |
Egy, az adóalany által választott autó után vonható le, teljesítménytől függetlenül; 120 kW felett sávos adó (T/927 55. §) |
Eltérés, kedvezőbb |
|
Kiskereskedelmi különadó |
Új 0,45%-os sáv 1 és 50 milliárd között |
Ugyanez, 50 és 150 milliárd között 1%, felette 4,5% (T/931 38. §) |
Egyezik |
|
Tao, innovációs járulék |
Változik, 260 milliárd forint, részletek nélkül |
Nagyvállalatoknak (500 millió euró bevétel felett) 15% tao, egyébként marad 9%; innovációs járulék 0,3%-ról 0,5%-ra; megszűnik a látvány-csapatsport tao-támogatás |
Új részletek |
|
Vagyonadó |
1% 1 milliárd felett, 100 milliárd felett 1,5% (okt. 6. tervezet) |
Kulcsok változatlanok, 16 ponton módosult szöveg |
Finomhangolás |
|
Kata |
100 ezer, illetve 50 ezer forint, 22 millió keret, 15% kiegészítő adó (okt. 6. tervezet) |
Alapszámok változatlanok, technikai pontosítások |
Finomhangolás |
|
Régi kata |
Az október 19-i bejelentésben nem szerepelt |
2028 végéig marad a már katásoknak: 2027-ben havi 75 ezer, 2028-ban 100 ezer forint, 2029-től automatikusan új kata (T/928 28., 29. és 30. §) |
Átmeneti, drágul |
|
Átalányadó költséghányad |
Az október 19-i bejelentésben nem szerepelt |
A 2027-re már elfogadott 50%-os emelés nem lép hatályba, marad 45% (T/927 122. §) |
Új elem |
1. Szja: az adójóváírás pontos működése
A szóbeli bejelentés úgy szólt, hogy a minimálbérig 9% lesz az szja, és 680 ezer forint alatt mindenkinek csökken az adója. A T/929 ezt nem kulcsváltozással, hanem adójóváírással oldja meg (az Szja tv. új 33. §-a és a 49. § (2) bekezdése).
A képlet
- Minimálbérig: a jóváírás a bér 6%-a. Ez pontosan a 15% és a 9% különbsége.
- Minimálbér felett: a minimálbér 6%-ából le kell vonni a minimálbér feletti bérrész 6%-át.
- Ebből következik, hogy a jóváírás a minimálbér kétszeresénél fogy el. A 680 000 forint a törvényszövegben sehol nem szerepel.
A 680 000 forint akkor jön ki, ha a 2027-es minimálbér 340 000 forint. A 2027-es minimálbérről a javaslat benyújtásakor nem volt elfogadott döntés, ezért a határ a minimálbérrel együtt mozog. Ez a saját levezetésem a képletből, a kormány nem így magyarázta.
|
Havi bruttó bér |
Jóváírás, ha a minimálbér 322 800 Ft |
Jóváírás, ha a minimálbér 340 000 Ft |
|---|---|---|
|
A minimálbér összege |
19 368 Ft |
20 400 Ft |
|
400 000 Ft |
14 736 Ft |
16 800 Ft |
|
500 000 Ft |
8 736 Ft |
10 800 Ft |
|
600 000 Ft |
2 736 Ft |
4 800 Ft |
|
A kivezetés vége |
645 600 Ft |
680 000 Ft |
Ami a szóbeli bejelentésből nem derült ki
- Csak bérre jár. Jogosultsági hónap az, amelyben a magánszemélyt az Szja tv. 3. § 21. pontja szerinti bér illette meg (33. § (3) bekezdés). Az indokolás példaként a munkaviszonyból és közfoglalkoztatásból származó jövedelmet, valamint az adóköteles tb-ellátást említi. Ugyanez a javaslat a többi kedvezménynél a tágabb „munkával szerzett jövedelem” fogalmát használja, amelybe kifejezetten beletartozik a vállalkozói kivét és az átalányban megállapított jövedelem is. Ebből következik, hogy ezek után adójóváírás nem jár. Azt, hogy a megbízási díj, a vezető tisztségviselői díj vagy a társas vállalkozó személyes közreműködői díja bérnek minősül-e, az Szja tv. hatályos 3. § 21. pontja alapján kell megítélni.
- A jövedelemhatárt is csak a bérre vizsgálják. A 33. § (4) bekezdése kizárólag az adóévben megszerzett bért veti össze a minimálbérrel, miközben az (1) bekezdés szerint a jóváírás a számított adót csökkenti. Szó szerint olvasva így az, akinek minimálbéres munkaviszonya mellett jelentős vállalkozói vagy egyéb jövedelme is van, a teljes jóváírást megkaphatja. Ez a saját olvasatom, sajtóelemzésben eddig nem találkoztam vele.
- Az éves elszámolás éves alapon számol. Havonta a munkáltató a havi bérrel számol, az éves bevallásban viszont a jogosultsági hónapok és a minimálbér szorzata a viszonyítási alap. Év közbeni béremelésnél, prémiumnál, több munkáltatónál különbözet keletkezhet.
- A munkavállaló kérheti a mellőzését az adóelőlegnél, ha el akarja kerülni az év végi befizetést.
- Az ekho-s bér is beszámít a jövedelemhatárba, de az ekho nem csökkenthető jóváírással.
Véleményem: indokolatlan különbségtétel
Szerintem ez így hátrányosan megkülönbözteti a vállalkozókat. A javaslat preambuluma az alacsony keresetűek adóterhének csökkentését nevezi meg célként. Egy egyéni vállalkozó, akinek a kivétje vagy az átalányban megállapított jövedelme a minimálbér körül van, ugyanúgy alacsony keresetű, mint egy minimálbéres munkavállaló, mégsem kapja meg a kedvezményt.
Közben a fordított helyzet is előállhat: a minimálbéres munkaviszony mellett jelentős egyéb jövedelemmel rendelkező magánszemély a szöveg szerint a teljes jóváírásra jogosult lehet, mert a határt csak a bérre vizsgálják. Így a kedvezmény egyszerre zár ki rászorulókat és juttat olyanoknak, akiknek nem célja.
Igazságosabb lenne, ha az adójóváírás a munkával szerzett jövedelem egészére vonatkozna, és a jövedelemhatárt is ennek az egészére vizsgálnák, ahogy a javaslat a többi kedvezménynél teszi. Ezt a parlamenti módosítások során még meg lehetne oldani.
2. Anyák kedvezményei
A 40 év alatti kétgyermekes anyák kedvezménye
Október 20-án a miniszterelnök a Portfolio kérdésére azt mondta, hogy 40 év felett senkinek nem jár a mentesség, azoknak sem, akik korábban megkapták. A javaslat ezt megerősíti, de pontosabban fogalmaz: 40 év alattinak az minősül, aki az adóévet megelőző év december 31-ét követően tölti be a 40. életévét, és a kedvezmény annak az évnek az utolsó jogosultsági hónapjáig érvényesíthető, amelyben a 40. életévét betölti (T/929 5. §, az Szja tv. új 40. § (3) és (4) bekezdése).
Gyakorlati jelentése: aki 2027 márciusában lesz 40 éves, 2027 decemberéig még mentes, 2028-tól nem. Ez a korábban nyitott kérdésre, hogy a születésnap hónapjában vagy az év végén szűnik-e meg, egyértelmű választ ad. A munkáltató a folytatólagos nyilatkozat ellenére sem érvényesítheti a kedvezményt abban az évben, amelyben az anya már nem felel meg az életkori feltételnek.
Az indokolás nyíltan kimondja, hogy a hatályos szabályok szerinti kiterjesztés (2027-től 50, 2028-tól 60 év alatt, 2029-től mindenki) nem valósul meg, és a javaslat hatályon kívül helyezi a 2025. évi XIV. törvényt. A közösségi médiában és a sajtóban megjelent kritikák ellenére ezen a ponton nem történt enyhítés.
Az 1 millió forintos plafon
A három jogcímnél (három vagy több gyermek, 40 év alatti kétgyermekes, 30 év alatti) a kedvezmény legfeljebb a jogosultsági hónapok száma és 1 millió forint szorzatának adójáig jár. Az indokolás szerint a plafon feletti jövedelemrész adóköteles, a kedvezmény alatta megmarad. Ez megfelel a szóbeli bejelentésnek.
Jogértelmezési kockázat
A javasolt 42. § (1) bekezdés szerint az anya a kedvezményt „addig érvényesítheti, amíg” a jövedelme nem haladja meg a hónapok száma és 1 millió forint szorzatát. Szó szerint olvasva ez akár azt is jelentheti, hogy a határ átlépésekor a teljes kedvezmény elvész. Az indokolás és a 39., 40. és 41. § plafonos megfogalmazása a kedvezőbb értelmezést támasztja alá, de a szöveg pontosítása indokolt lenne. Ez a saját értelmezésem, érdemes a szakmai szervezetek észrevételeit is figyelni.
Ami a családi kedvezményeknél nem változik
A családi kedvezmény összege (gyermekenként és havonta 20, 40, illetve 66 ezer forint adóérték) megmarad, csak adóalap-kedvezmény helyett az adót közvetlenül csökkentő adókedvezmény lesz. A családi pótlék a javaslat szerint megduplázódik, és már a 2026. decemberi, 2027 januárjában folyósított pótlék is az emelt összegű lesz.
3. Vállalkozói adók
Reklámadó
Szóban 0%-ról 3,75%-ra emelés hangzott el. A T/927 ehelyett sávos rendszert vezet be: az adóalap 500 millió forintig 0%, 500 millió és 10 milliárd között 2,5%, 10 és 40 milliárd között 4,5%, felette 7,5%. A reklám megrendelőjét terhelő adó 5%-ról 2,5%-ra csökken, és visszatér a kapcsolt vállalkozások adóalapjának összeszámítása. A 3,75% egyik sávban sem szerepel; hogy mire vonatkozott, azt a kormány nem magyarázta meg.
Kisvállalkozásoknak: az 500 millió forintos mentesség miatt a hazai kis reklámközzétevők jellemzően nem lesznek érintettek, a hatás inkább a nagy platformok áraiban jelenhet meg.
Cégautóadó
Szóban az hangzott el, hogy az első, nem nagy teljesítményű autónál marad a gépjárműadó levonása. A javaslat szerint az adóalany egy, a választása szerinti személygépkocsi után vonhatja le a gépjárműadót, és ezt a negyedéves bevallásban jelöli meg. A teljesítményre vonatkozó korlátozás a levonásnál nincs. Külön változás, hogy a 120 kW feletti autókra teljesítmény és környezetvédelmi osztály szerinti sávos cégautóadó jön. Az indokolás szerint 120 kW alatt nem nő a teher.
Társasági adó, innovációs járulék, kiskereskedelmi adó
- Nagyvállalati tao-kulcs: 15% azoknál, akiknek a konszolidált vagy egyedi éves bevétele elérte az 500 millió eurót; mindenki más marad a 9%-on (T/931 11. §). A kkv-kat ez közvetlenül nem érinti.
- Innovációs járulék: 0,3%-ról 0,5%-ra emelkedik, már az előlegben is.
- Látvány-csapatsport tao-támogatás: megszűnik, utoljára a 2026-ban átutalt támogatás után jár kedvezmény. Helyette 20%-os adóalap-kedvezmény jön az amatőr sport ingyenes támogatására.
- K+F kedvezmények: bővülnek, a K+F adókedvezmény 10%-ról 20%-ra nő; a fejlesztési adókedvezmény nagyvállalkozásoknál szigorodik.
- Kiskereskedelmi különadó: a bejelentéssel egyezik (1 milliárdig 0%, 50 milliárdig 0,45%, 150 milliárdig 1%, felette 4,5%).
Kata (T/928)
A társadalmi egyeztetésre bocsátott tervezet alapszámai változatlanok: főfoglalkozásban havi 100 ezer, egyébként 50 ezer forint, 22 millió forintos keret, a feletti részre 40% különadó, kifizetői bevételnél 15% kiegészítő adó, amelybe a tételes adó beszámít. A főfoglalkozású katás ellátási alapja 2027-ben havi 317 ezer forint.
A sajtóbeszámolók szerint a benyújtott szövegbe főleg pontosítások kerültek: sorrendi szabály a 22 milliós keret túllépésére (először a magánszemélyektől származó bevétel számít), a régi katából kieső vállalkozók 15 napon belüli átlépése, és egy enyhített határidő: az 50%-os egy-megrendelős szabály megsértését a február 25-i bevallásban elég jelezni.
A régi kata 2028 végéig marad, drágulva
A T/928 nemcsak az új katát vezeti be, hanem átmeneti időszakot is ad a régi katának. A régi szabályokat 2027-től csak az alkalmazhatja, aki 2026. december 31-én már katás volt, és azóta nem szűnt meg az adóalanyisága (a Kata tv. új 15/A. §-a). Új belépő a régi katát nem választhatja.
|
Időszak |
Havi tételes adó |
Havi ellátási alap |
|---|---|---|
|
2026 (jelenleg) |
50 000 Ft |
108 000 Ft |
|
2027. január 1-jétől |
75 000 Ft |
161 000 Ft |
|
2028. január 1-jétől |
100 000 Ft |
215 000 Ft |
A régi szabályok egyébként változatlanok: 18 millió forint éves bevételig alkalmazhatók, a felett 40% különadó jár, és kifizető részére továbbra sem lehet számlázni, a taxisok kivételével (T/928 29. § és indokolás).
A régi kata 2029. január 1-jén megszűnik (T/928 30. §). Aki 2028. december 31-én még régi katás, az külön bejelentés nélkül főfoglalkozású új katás lesz, kivéve, ha ezt 2028. december 31-ig bejelenti a NAV-nak (16. § (2) és (3) bekezdés). Az új katába közben bármikor át lehet lépni.
|
Szempont, 2027 |
Régi kata |
Új kata, főfoglalkozású |
|---|---|---|
|
Havi tételes adó |
75 000 Ft |
100 000 Ft |
|
Havi ellátási alap |
161 000 Ft |
317 000 Ft |
|
Éves bevételi keret |
18 millió Ft |
22 millió Ft |
|
Számlázás cégnek |
nem lehet |
lehet, 15% kiegészítő adóval |
Könyvelői szemmel: 2027-ben a régi kata havonta 25 000 forinttal olcsóbb, ennek ára a feleakkora ellátási alap, ami a táppénzben, a csecsemőgondozási díjban, a gyedben és a nyugdíjban jelentkezik. 2028-ban már mindkét változatban 100 000 forint a tételes adó, a régi katánál viszont alacsonyabb marad az ellátási alap, ezért 2028-ra a régi katában maradás aligha lesz előnyös. A mostani 50 000 forinthoz képest mindkét út drágulás.
Az átalányadózók költséghányada
A T/927 122. §-a szerint nem lép hatályba az a már elfogadott módosítás, amely 2027-től 45%-ról 50%-ra emelte volna az átalányadózó egyéni vállalkozók általános költséghányadát. Ez az átalányadózó ügyfelek 2027-es adóterhét a vártnál magasabban tartja, és az október 19-i bejelentésben nem szerepelt. Az új katával való összevetésnél ezzel is számolni kell.
4. Vagyonadó: a tervezettől a javaslatig
Az október 6-i tervezet és a benyújtott javaslat között a Portfolio összevetése szerint 16 lényegesebb eltérés van. A kulcsok (1 milliárd felett 1%, 100 milliárd felett 1,5%), az 1 milliárdos értékhatár és a menetrend (első bevallás 2027. augusztus 31.) változatlan.
Könnyítések
- Legfeljebb 100 millió forint saját tőkéjű cégnél választható a saját tőke arányos értéke a bonyolultabb képlet helyett.
- A NAV ingatlanértékelési modelljét valós adatokkal használó adózótól a NAV csak akkor állapíthat meg eltérő értéket, ha bizonyítja a hamis adatszolgáltatást.
- A külföldi ingatlantartó cégeknél levonhatók az ingatlanhoz közvetlenül kapcsolódó tartozások.
- Kevesebb könyvvizsgálói és tájékoztatási kötelezettség a rejtett tartalékoknál.
Szigorítások
- A kisebbségi részesedési kedvezménynél össze kell számítani a közeli hozzátartozók részesedését.
- A negatív saját tőkét nullának kell tekinteni.
- Változott a külföldön adóztatható vagyon miatti adócsökkentés számítása, ami egyes esetekben magasabb magyar adót eredményez.
- Új, 100 ezer forintos bírság a súlyosan alulértékelő ingatlanértékelőkre.
Szóbeli számok a bevételről
A nyáron 300 és 600 milliárd közötti forint éves bevétel hangzott el, az október 6-i hatásvizsgálat négy évre 800 milliárdot jelzett, október 19-én évi 200 milliárd szerepelt. A várakozás tehát fokozatosan csökkent, a kulcsok viszont ősz óta nem változtak.
5. Lekövethető-e a társadalmi nyomás hatása?
Rövid válaszom: részben, de csak a részletekben. A javaslatok indokolása nem hivatkozik konkrét észrevételekre, ezért ok-okozati kapcsolatot nem lehet bizonyítani, csak az időbeli egybeesést és a tartalmi hasonlóságot.
|
Téma |
Mit kértek a szakmai szervezetek |
Mi került a javaslatba |
|---|---|---|
|
Vagyonadó |
MKIK, VOSZ és további szervezetek: a működő vállalkozói vagyon mentessége vagy beszámítás, alacsonyabb és fokozatos kulcsok |
Általános vállalkozói mentesség nincs, kulcsok változatlanok; a kis saját tőkéjű cégeknél egyszerűsített értékelés került be, ami részben e kérések irányába mutat |
|
Kata |
MKIK: a kiegészítő adó egy része növelje az ellátási alapot, szociális kata évi 6 millió forintig; MKOE: túlbonyolított, ellentmondásos |
Az ellátási alap fix 317 ezer forint maradt, szociális kata nincs; technikai pontosítások és egy enyhített határidő |
|
40 év feletti anyák |
Erős közösségi és sajtókritika |
A kizárás megmaradt; a javaslat a 40. születésnap évének végéig biztosít átmenetet |
|
Cégautóadó |
Nincs ismert szakmai kérés |
A javaslat kedvezőbb a szóbeli bejelentésnél (bármely egy autó választható) |
Összegzésem: a kormány a társadalmi egyeztetés után a jogalkalmazhatóságon javított, és ahol a szabály egyértelműen hibás vagy aránytalan lett volna (külföldi ingatlantartó cégek tartozásai, kis cégek értékelése, kata kettős adóztatás), ott korrigált. A szakpolitikai irányon, a kulcsokon és a fő számokon nem változtatott. A legtöbb eltérés nem a tervezet és a javaslat, hanem a szóbeli kommunikáció és a törvényszöveg között van.
6. Ahol a szóbeli kommunikáció eltért a szövegtől
|
Szóban elhangzott |
A javaslatban |
|---|---|
|
„680 ezer forint alatt mindenkinek csökken az adója” |
Csak bérből élőknek, és a határ a minimálbér kétszerese, nem fix összeg |
|
Reklámadó 0%-ról 3,75%-ra |
Sávos 0, 2,5, 4,5 és 7,5%; a megrendelőnél 2,5% |
|
Cégautóadó: az első, nem nagy teljesítményű autónál marad a levonás |
Egy, szabadon választott autónál, teljesítménytől függetlenül |
|
„40 év felett senkinek nem jár” a kétgyermekes anyák mentessége |
A 40. életév betöltésének évében még jár |
|
Exit tax: 10 éves halasztás EU-ba költözéskor (PM háttérbeszélgetés) |
A sajtóbeszámoló szerint automatikus, kamatmentes halasztás jellemzően az eszköz eladásáig; a 10 éves korlát a szövegben nem szerepel. Ezt a T/927 szövegében még érdemes ellenőrizni. |
|
Az október 19-i bejelentésben nem szerepelt |
Átalányadó költséghányad marad 45%; reprezentáció adómentes határa 100-ról 50 millióra csökken; rehabilitációs hozzájárulás sávos emelése; e-áfa bevallás lépcsőzetesen kötelező 2027. július 1-jétől; kamarai hozzájárulás megszűnik (T/938) |
Összefoglalás és teendők
Most még semmit nem kell átállítani, a végleges szöveg a parlamenti módosítások után dől el. Ami viszont már most hasznos:
☐ Munkáltatóként készülj fel arra, hogy az adójóváírást havonta a bérrel, év végén éves alapon kell számolni, ami év közbeni béremelésnél és több munkáltatónál különbözetet okozhat.
☐ Egyéni vállalkozóként ne számolj a 9%-os szja-val: a javaslat szerint a vállalkozói kivétre és az átalányjövedelemre nem jár adójóváírás.
☐ Átalányadózóként 2027-re is 45%-os költséghányaddal tervezz, és ehhez mérd az új katát.
☐ Ha most katás vagy, 2026 végéig döntsd el, maradsz-e a régi katában (2027-ben havi 75 ezer forint, alacsonyabb ellátási alappal), vagy átlépsz az újba; 2028 végén pedig, hogy kérsz-e az automatikus átsorolásból.
☐ Ha cégautót tartasz, gondold át, melyik autónál érdemes a gépjárműadó levonását érvényesíteni, és van-e 120 kW feletti autód.
☐ Kétgyermekes anyaként, ha a következő években betöltöd a 40-et, számolj azzal, hogy a mentesség a születésnapod évének végén megszűnhet.
☐ A végleges szabályokat a Magyar Közlönyből, illetve a Közlönyészetből kövesd.
Érintett törvényjavaslatok
- T/927. Egyes adózási tárgyú és más kapcsolódó törvények módosításáról
- T/928. A kisadózó egyéni vállalkozók tételes adójáról
- T/929. Egyes törvényeknek a családokat érintő kedvezmények átalakítását és az adójóváírás bevezetését érintő módosításáról
- T/930. A vagyonadóról
- T/931. Egyes törvényeknek a vállalatok adózásával kapcsolatos módosításáról
- T/932. Egyes törvényeknek az alacsony összegű nyugellátások és egyes más ellátások emelésével összefüggő módosításáról
- T/938. A gazdasági kamarákról szóló 1999. évi CXXI. törvény módosításáról
Források
- A fenti törvényjavaslatok szövege és indokolása, benyújtva 2026. október 27-én (parlament.hu).
- Portfolio.hu: a vagyonadó és a kata tervezetének és javaslatának összevetése, az exit tax ismertetése, 2026. október 28.
- Telex, Index, HVG, Pénzcentrum, Infostart: az október 6-i tervezetek ismertetése és az MKIK észrevételei, 2026. október.